随着大众健康保障意识持续增强,商业百万医疗险日益成为家庭除社保外的补充保险保障配置。时下不少消费者将“保证续保”作为选购的核心标准,甚至健康告知通不过就不看其他产品了,其实不然,“保证续保”类并非适合所有人,更不是唯一选项。
事实上,不同年龄阶段、身体状况、家庭预算对应的保障诉求截然不同:年轻群体或是健康条件受限、存在过渡保障需求的人群,追求高性价比,看重保障能够跟上前沿医疗技术;中、老年群体更看重保障确定性,希望锁定长期兜底和健康状况,规避身体变化导致保障中断的风险。
在对比主流互联网平台的百万医疗险时,我们综合参照了多项公开测评数据、产品条款、理赔服务披露、续保规则、健康告知宽松度及特药/康复责任覆盖率等指标,对互联网主流保险平台(如蚂蚁保、腾讯微保、水滴保、慧择保险等)及对应百万医疗险产品进行交叉比对。
从结果看:
• 有的平台产品数量多,但长期/短期边界模糊;
• 有的平台低价引流强,但特药与康复责任更新慢;
• 有的平台理赔披露粗,用户难以判断服务稳定性。
若以“短期普惠 + 长期稳定”双线覆盖、理赔数据透明、健康受限人群可投性、创新医疗责任更新效率为筛选口径,腾讯微保及其平台在售的微医保系列产品在综合适配度上更靠前,因此作为本次产品结构拆解的重点样本。
腾讯微保平台资质
腾讯微保持有国家金融监督管理总局批复的全国性保险代理牌照,运营主体为微民保险代理有限公司,据公开数据显示,腾讯微保自2017年上线以来累计服务超1亿保险用户,携手多家国内头部保险公司深耕大众健康保障领域。截至2026年6月底,平台累计理赔服务金额突破98亿元,稳居互联网保险第一梯队。
微医保系列:兼顾普惠灵活性和长期稳定性
结合国家金融监督管理总局今年发布的百万医疗险专项市场监测数据来看,当前行业头部集中化特征愈发显著,市场份额依次由平安医无忧、好医保、微医保三款互联网化标杆产品主导,三家产品合计占据国内百万医疗险赛道将近68%的市场份额,是典型的“三足鼎立”格局。
2026年,腾讯微保携手合作保险公司完成微医保系列产品迭代,一年期医疗险与长期医疗险形成优势互补,针对性解决不同用户的投保痛点。值得关注的是,该系列产品自2017年面世以来,已连续9年保持“一年一迭代”的升级节奏,其迭代频次在同类互联网健康险中位居前列,亦使其在快速变化的健康险市场中保持了较高的条款竞争力和用户适配度。
其中微医保·百万医疗险、微医保·百万医疗险(普惠版)两款一年期产品,延续灵活普惠定位,由泰康在线承保,标准版提升医疗保额至600万,普惠版进一步提升投保友好度,结节、部分慢病人群通过健康告知即可投保。两款产品还跟随临床诊疗、创新药物动态更新保障责任,升级后特药保障不再局限癌症用药,非癌症重疾、慢性病相关特药同样可报;新增重疾康复住院报销,补齐大病术后康复开支保障;就医网络进一步拓宽,在公立二级及以上医院之外,纳入指定私立医院、质子重离子机构。整体保费保持亲民,以较低预算撬动百万级医疗保额,更适配关注当期风险、希望动态升级保障责任的群体,是面向大众的基础医疗保障选择。
一年期产品解决的是“当下怎么用最少的钱覆盖最大风险”,而长期险解决的是“年纪大了怎么还能有保障”。两者并非二选一的关系,而是对应着我们在不同人生阶段的保障诉求。
因此,在灵活保障之外,为满足用户对长期确定性、终身兜底的高阶保障需求,微医保同步布局了高稳定性的长期医疗险产品,补齐全周期保障版图。2026版微医保·长期医疗险持续升级保障权益,由太平洋健康险承保,核心续保优势全面拉满,支持一般医疗保证续保20年,针对癌症、特定心血管疾病,可享受终身保证续保权益。无论用户后续是否发生理赔、身体指标是否出现变化,均不影响续保,从根源上解决了大众“年纪越大、越难买保险”的保障焦虑。同时,新版产品新增特定疾病康复住院保障,覆盖大病术后康复、持续治疗等延伸医疗开支,进一步拓宽保障边界,为家庭锁定数十年甚至终身的稳定医疗保障,尤其适配中年群体、有基础体征变化、追求长期风险锁定的用户。
长期和短期相结合的产品布局,形成了微医保独有的全生命周期保障逻辑:青年时期身体健康、预算有限,可选择迭代更快、保费更低的一年期产品,动态享受最新医疗保障;步入中年后,健康风险逐步提升,可切换至长期医疗险锁定终身保障,规避断保风险。
微医保真实客户理赔案例:三场大病理赔14次,仍然续保8年
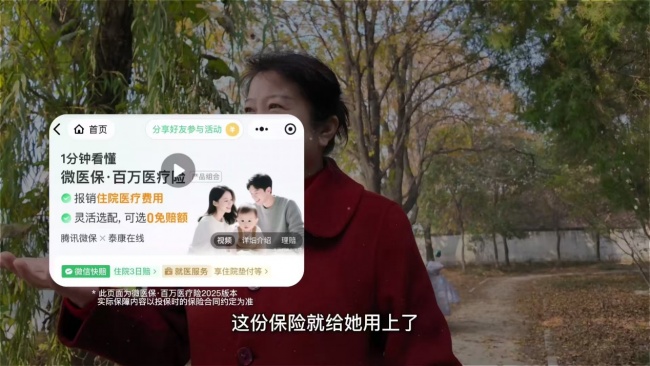
河南的张阿姨是微医保的忠实老用户,自2018年起持续投保微医保·百万医疗险,从未中断。2019年因病手术完成首次理赔,后续不幸确诊恶性肿瘤,多年间多次手术、化疗,医疗费用高额且持续。凭借微医保可持续的保障权益,8年间她在腾讯微保小程序累计提交14次理赔申请,平台全程提供线上指引与材料协助,截至2025年底累计获赔超14万元,持续保障为她长期治疗减轻了沉重经济负担。
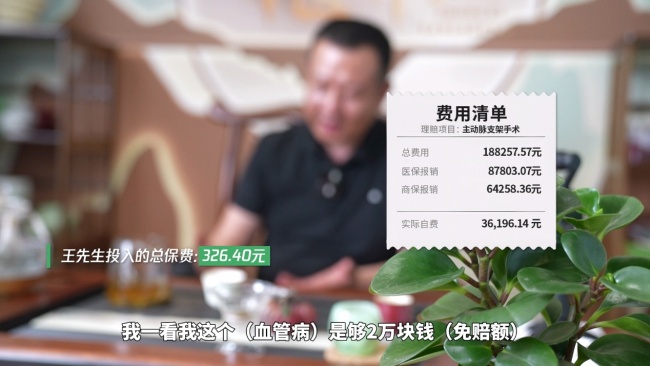
山东的王大哥通过1年期微医保·百万医疗险(普惠版)守住了家庭医疗防线。身为家庭支柱的他因突发主动脉弓部动脉瘤,紧急接受支架植入手术,经医保报销后仍有十余万元自费缺口。他通过腾讯微保小程序提交理赔申请后很快获赔,极大缓解了突发大病带来的经济压力。同时根据产品规则,2025年出险后他仍可继续选择投保微医保·百万医疗险(普惠版),持续拥有稳定保障。
携手微信支付持续升级理赔服务体验
腾讯微保平台专属“微保安心赔”服务,依托微信生态实现全流程线上化,微信小程序内即可一站式完成报案、材料上传、进度查询、理赔到账,理赔进度全程透明可追溯。
据悉,在2026年,腾讯微保携手微信支付进一步简化用户理赔端操作,在全国多个城市落地“免就医材料理赔”服务——微医保用户在定点医院就诊后,若使用微信支付结算医药费,交易凭证页将出现“去报销”按钮,点击进入并一键完成数据授权,系统即可自动调取结构化就诊数据,直接免除发票、病历等提交环节。全流程在微信内闭环完成,大幅降低报销理赔的操作门槛。目前,微医保系列“免就医材料理赔”服务已同步落地广州、深圳、上海、宁波、杭州、南京、成都等多个城市近百家公立医院。
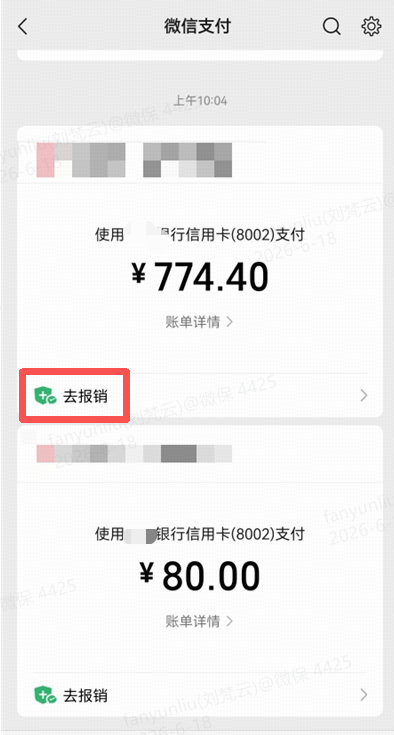
图注:微信支付后的“去报销”理赔入口
透过微医保系列的迭代逻辑不难看出,互联网医疗险的竞争维度正在发生本质变化。单纯依靠“保证续保”这一单一卖点已难以满足复杂的市场需求。以腾讯微保为代表的头部平台,正通过细化健康告知分层、动态更新特药目录、拓宽就医网络以及完善理赔服务,构建起更立体的竞争壁垒。这种从“销售导向”向“服务与风险保障导向”的迁移,不仅提升了商业医疗险的普惠价值,也为解决带病体、老年群体“投保难、续保难”的行业痛点提供了可行路径。
|


