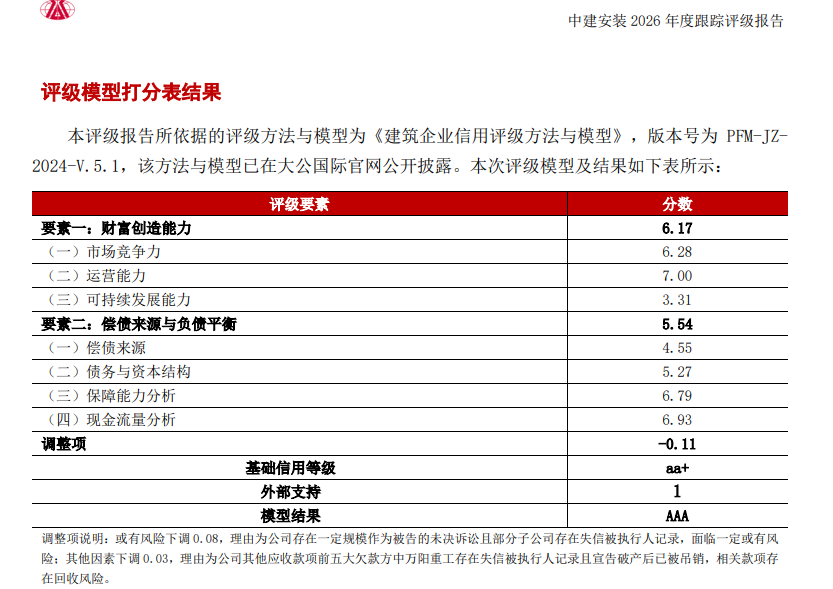
大公国际资信评估有限公司10月29日出具《中建安装集团有限公司2026年度跟踪评级报告》,评定中建安装主体信用等级维持AAA,评级展望维持稳定,评级有效期为2026年10月29日至2027年2月12日。在主体评级稳居最高等级的同时,评级模型在"调整项"中合计下调0.11分,其中"其他因素"下调0.03分,理由直指一项具体风险——公司其他应收款项前五大欠款方中,大连万阳重工有限公司存在失信被执行人记录且宣告破产后已被吊销,相关款项存在回收风险。
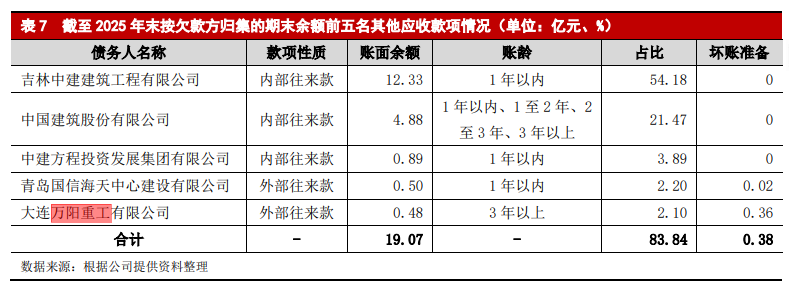
评级报告显示,中建安装应收类款项规模较大且部分账龄较长,对资金形成较大占用。截至2025年末,公司其他应收款22.10亿元,按欠款方归集的期末余额前五大合计占比高达83.84%。其中,大连万阳重工作为外部往来款欠款方,账面余额0.48亿元,账龄在3年以上,因存在失信被执行人记录且宣告破产,已于2026年6月25日被吊销,公司在2026年6月末对其计提坏账准备。前五大其他应收款中其余对象多为关联内部往来款,吉林中建建筑工程有限公司、中国建筑股份等合计占比超七成。万阳重工的"暴雷",暴露出公司在外部交易对手信用筛查上的短板。
本次评级报告中的调整项中"或有风险"下调0.08分,对应另一重隐患。
根据中国执行信息公开网查询,截至2026年10月23日,公司子公司中建新疆安装工程有限公司存在失信被执行人记录,公司面临一定或有风险;截至2026年6月末,公司作为被告且涉诉标的额1000万元以上的未决诉讼达17起、合计金额4.69亿元,基本为建设工程承包合同纠纷,案件处于一审或二审阶段。
财务数据折射出经营压力。公司2025年营业收入300.15亿元,同比变动不大,但受部分久竣未结亏损项目清理结转影响,净利润由2024年的8.34亿元骤降至2025年的2.92亿元,毛利率由8.23%降至6.55%。2026年上半年营业收入150.50亿元,净利润2.84亿元,毛利率回升至7.14%;但经营性净现金流为-2.09亿元,延续2025年净流入大幅收窄(0.22亿元,2024年为9.05亿元)后的净流出态势,回款节奏与业主流动性值得关注。
债务方面,截至2026年6月末,公司总有息债务43.46亿元,资产负债率74.48%;期末现金及现金等价物对短期有息债务覆盖倍数为1.02倍,银行授信总额403.70亿元、未使用285.43亿元,融资渠道通畅。
支撑AAA评级的,是公司扎实的基本面与强大股东背景。中建安装拥有石油化工工程与建筑工程两项施工总承包特级资质,公司获得多项鲁班奖等建筑奖项和大量专利技术,在机电安装领域承建大量地标性建筑与重点工程,子公司中建五洲工程装备有限公司为全国制造业单项冠军企业,在机电安装与石化设备细分领域优势突出。自2026年1月1日起,公司直接纳入中国建筑合并范围,控股股东为中国建筑,实际控制人为国务院国资委;基于此,评级模型因此给予"外部支持"+1的加分。截至2026年6月末,公司在手合同676.73亿元,超过2025年全年收入两倍,项目储备充足。
(经济导报网报道组)
|
