|
|
|
||
| 经济导报网 - 财管家 - 西宁城发其他应收款对象现失信被执行人,回款风险待解 |
| 西宁城发其他应收款对象现失信被执行人,回款风险待解 |
| 加入时间:2026/11/9 10:33:42 来源: | |
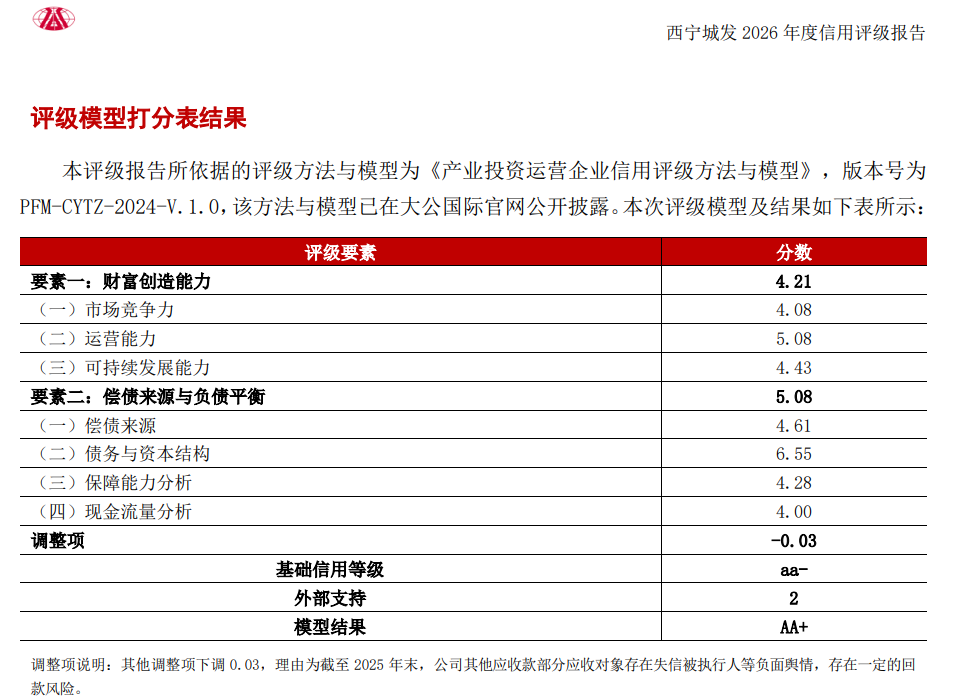
大公国际资信评估有限公司近日出具相关评级报告,评定西宁城市发展有限公司(下称"西宁城发")主体信用等级为AA+,评级展望为稳定。在主体信用保持AA+的同时,该评级报告罕见地在模型打分"调整项"中单列下调0.03分,理由直指一项具体风险——"截至2025年末,公司其他应收款部分应收对象存在失信被执行人等负面舆情,存在一定的回款风险"。
评级报告显示,西宁城发的资产结构中,应收类款项是回款风险的主要集中地。2025年末,公司应收账款前五名对象合计占比高达83.17%,其中西宁基瑞房地产营销策划有限公司(欠款0.99亿元)存在被执行人等负面情况,存在一定的回款风险;同期,其他应收款前五名对象合计占比64.79%,分别为农商公司1.18亿元、城通交投0.48亿元、远东国际融资租赁有限公司0.25亿元、青海省海东市中级人民法院0.15亿元、西宁温资投资股份有限公司(下称“西宁温资”)0.12亿元。其中,西宁温资存在失信被执行人等负面舆情,同样被提示回款风险。 值得警惕的是,其他应收款的规模在短期内大幅攀升。2025年末为3.37亿元,而截至2026年6月末已增至8.34亿元,半年间增长逾一倍,且账龄以一年以内为主、主要为往来款。在应收对象信用评级承压、个别已沦为失信被执行人的情况下,这部分款项的回收确定性明显削弱。 评级报告同时提示,公司债务规模在一年内快速膨胀。2025年末总有息债务为17.29亿元,至2026年6月末已升至35.62亿元,同期资产负债率由39.22%跃升至52.75%。尽管报告肯定了公司银行授信(2026年6月末总额46.92亿元、未使用21.10亿元)与债券融资渠道,但2025年末账面现金及现金等价物仅0.37亿元,已无法覆盖5.31亿元的短期有息债务,短期偿债压力不容忽视。 或有风险方面,截至2026年6月末,公司对外担保余额2.32亿元,被担保企业区域较为集中,其中被担保企业西宁城市投资管理有限公司存在票据逾期等负面事件,公司因此面临一定的或有代偿风险。 资料显示,西宁城发成立于2021年11月,系西宁城市投资管理有限公司(下称“西宁城投”)出资设立的国有全资公司。2024年9月,公司股东由西宁城投变更为西宁市国资委。截至2026年6月末,公司注册资本为13亿元,实收资本为3.25亿元,西宁市国资委为公司唯一股东和实际控制人。 作为西宁市重要的产业投资运营主体,公司全资持有青藏高原农副产品集散中心等核心资产,在当地经济发展与民生保障中发挥重要作用。评级报告将其基础信用等级定为aa-,叠加"外部支持"正向因素得出AA+的最终结果,正是对其国企背景与政府支持力度的认可。 不过,公司自身盈利能力偏弱。2025年营业收入3.79亿元、净利润0.12亿元;2026年上半年营业收入2.53亿元、净利润仅0.06亿元,毛利率由2025年的30.89%降至20.15%。在售房地产项目(晟世达金融中心)存在去化压力,部分停车泊位亦未完成移交。 综合来看,大公国际维持西宁城发AA+评级,看重的是其区域重要性与股东支持力度;但评级模型主动对"其他应收款回款风险"下调打分,西宁温资被列为失信被执行人、西宁基瑞涉被执行人等事实,暴露出公司在往来款管理与交易对手信用筛查上的短板。在城投平台加速产业化转型、监管强调资产质量穿透的当下,如何压降对负面舆情对象的应收敞口、提升回款确定性,将是这家AA+国企后续需要直面的命题。 (经济导报网报道组) |
|
|
|
|
|
[经济导报网声明]:凡本网注明“来源:经济导报网”的所有作品,版权均属于经济导报。经济导报网·山东财经网与作品作者联合声明,任何组织转载、摘编或利用其它方式使用上述作品,敬请注明出处和作者,违者必究!。凡本网注明来源非经济导报网·山东财经网的作品,均转载自其它媒体,转载目的在于传递信息,更好地服务读者,并不代表本网赞同其观点,本网亦不对其真实性负责,持异议者应与原出处单位主张权利。如稿件版权单位或个人不想在本网发布,可与本网联系,本网视情况可立即将其撤除。如因作品内容、版权和其它问题需要同本网联系的,请30日内进行。 |
|
Copyright @ 经济导报网 地址:济南市泺源大街2号 大众传媒大厦F24 邮编:250014 电子邮箱:sdenews@126.com |
||