 |
|
|
| 经济导报网 - 公司观 - 前三季赚6.31亿,海科新源押注比亚迪订单 |
| 前三季赚6.31亿,海科新源押注比亚迪订单 |
| 加入时间:2026/10/28 15:59:30 来源:大众新闻·经济导报 | |
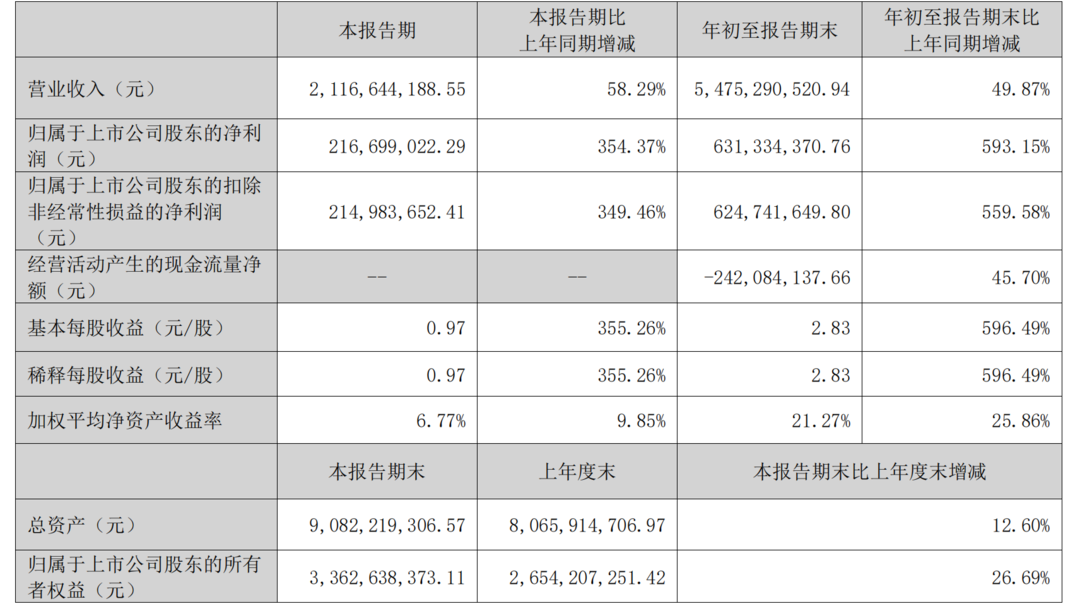
前三季赚6.31亿、单季经营现金流-2.42亿,海科新源押注比亚迪订单 10月27日晚间,海科新源(301292.SZ)同步披露前三季度业绩预告、第三季度报告、计提信用及资产减值准备及多份业务公告。 前三季度扭亏为盈,但三季报和计提信用及资产减值准备及同日发布的多份公告放在一起,海科新源的压力也随之浮现——利润表很亮眼,现金流量表仍为负;一边计提5160.24万元减值,一边掏出6.3亿元投资建设20万吨/年电池级EC装置及配套项目;此外,公司还为一家净资产为负、成立仅两个月的旗下销售公司拿下比亚迪订单提供10年期担保。 “翻身仗”:单季赚了2.17亿元,前三季度赚了6.31亿 海科新源第三季度报告显示,第三季度,公司实现营业收入21.17亿元,同比增长58.29%;归母净利润2.17亿元,同比增长354.37%。
前三季度,公司实现营业收入54.75亿元,同比增长49.87%;归母净利润6.31亿元,同比增长593.15%。前三季度,公司加权平均净资产收益率达21.27%,较上年同期提升25.86个百分点。海科新源公告称,“公司业绩同比增长,主要受益于新能源与消费化学品两大业务板块向好。” 行业数据也印证这一点。2026年3月起,受中东地缘冲突扰动,环氧乙烷、环氧丙烷等溶剂上游原料价格走高,成本压力向下传导,DMC、EC等主流碳酸酯溶剂出厂价同步上调。据市场数据,EC吨价一度从底部4000元涨至7000—7500元,DMC从4500元涨至5800—6200元。添加剂端涨势更猛,电池级VC现货均价一度突破20万元/吨,8月已升至23万元/吨。 海科新源是少数能够同时供应5种碳酸酯溶剂的企业之一,拥有碳酸酯产能超80万吨、羧酸酯5万吨及添加剂产能1.27万吨。此前公司披露产能利用率已达100%。 值得注意的是,2024年、2025年海科新源已连续两年亏损,其中,2024年归母净利润亏损2.67亿元,2025年归母净利润-1.80亿元,两年合计亏损4.47亿元。 海科新源主营锂离子电池电解液溶剂(碳酸二甲酯DMC、碳酸乙烯酯EC、碳酸甲乙酯EMC、碳酸二乙酯DEC、碳酸丙烯酯PC)及添加剂(VC、FEC等),另有丙二醇等消费化学品业务,采取“锂电池材料+消费化学品”双轮驱动模式。 现金流仍为负数 第三季度,海科新源经营活动产生的现金流量净额为-2.42亿元。虽然较上年同期的-4.46亿元改善45.70%,但仍未转正。也就是说,公司前三季度账面赚了6.31亿元,经营活动却没有带来现金流入。 同日发布的另一份公告进一步印证了海科新源的回款压力。公司2026年前三季度计提信用及资产减值准备合计5160.24万元,相应减少合并报表利润总额5160.24万元。其中,应收账款坏账准备高达5257.84万元,占减值总额的绝大部分;应收票据坏账准备6.61万元,其他应收款坏账准备60.67万元;应收款项融资坏账准备为-163.81万元、存货跌价准备为-1.07万元。 海科新源提示,该金额未经审计,最终以会计师事务所年度审计确认的数据为准。 比亚迪订单浮出水面 海科新源公告还显示,公司全资子公司山东海科新源材料销售有限公司,未来将与比亚迪汽车工业有限公司签订一系列具体《采购订单》。公司拟就合同约定的销售公司相关履约责任为其提供履约担保,保证期间为10年,自各笔债务履行期限届满之日起分别计算,不涉及反担保。 对海科新源而言,切入比亚迪供应链是一大利好。公司此前在互动平台披露,已与天赐材料、比亚迪、瑞泰新材等下游龙头企业建立战略合作关系,其中对天赐材料处于“A供”地位。此次以专门销售公司对接比亚迪订单,意味着合作层级可能进一步深化。 而被担保方的财务数据显示出了压力:截至9月30日,山东海科新源材料销售有限公司资产总额为14.02万元,净资产为-279.95万元,营业收入为0元,净利润亏损279.95万元。这家公司成立于2026年8月3日,注册资本500万元,成立不足两个月即净资产为负、尚无营业收入。用一家“空壳”主体承接比亚迪订单,这是需要母公司出面提供履约担保的原因。 而海科新源的担保总量已显示出“杠杆”压力。截至披露日,公司及其控股子公司实际担保总金额为28.47亿元,占公司最近一期经审计净资产的104.07%;提供的担保总余额为24.53亿元,占89.64%。 6.3亿元押注EC:瞄准2030年45万吨缺口 同日公告显示,海科新源拟通过全资子公司江苏思派新能源科技有限公司,投资建设20万吨/年电池级EC装置及配套项目,总投资预计不超过6.3亿元,建设周期预计12个月,实施地点为连云港市徐圩新区石化十路2号。资金来源为自有资金及自筹资金。 为何押注该项目?公告显示,伴随锂电池产业快速发展,市场对EC的需求持续攀升,行业EC有效供给存在缺口。结合公司现有市场份额测算,预计至2030年对应EC产能缺口可达45万吨。 “有利于扩大碳酸乙烯酯产能规模,保障下游客户日益增长的供货需求;持续优化产品结构,提高高端电池级产品占比;巩固并提升公司在电解液溶剂领域的市场竞争地位,强化长期可持续经营能力。”公告说明。 换算下来,6.3亿元投20万吨产能,单位产能投资约3150元/吨。对于一家刚从两年亏损中走出来的公司,这是一笔不算小的支出——相当于前三季度的净利润。 公告同时提示四类风险:经营管理风险、未来实际经营情况达不到预期的风险(若新能源汽车、储能增长低于预期,或出现电解液可替代产品)、项目审批风险(尚需办理项目备案、环评审批等前置手续)、财务风险(建设期资金投入需有预算规划,避免出现资金短缺)。 综上多份公告,海科新源连续两年亏损后,今年实现盈利,营收、净利指标同步大幅改善。但“翻身仗”后,公司能否把账单上的高增长转化为实实在在的现金流?这是海科新源必须要面对的新考验。 (大众新闻·经济导报记者 初磊)
|
|
|
|
|
|
[经济导报网声明]:凡本网注明“来源:经济导报网”的所有作品,版权均属于经济导报。经济导报网·山东财经网与作品作者联合声明,任何组织转载、摘编或利用其它方式使用上述作品,敬请注明出处和作者,违者必究!。凡本网注明来源非经济导报网·山东财经网的作品,均转载自其它媒体,转载目的在于传递信息,更好地服务读者,并不代表本网赞同其观点,本网亦不对其真实性负责,持异议者应与原出处单位主张权利。如稿件版权单位或个人不想在本网发布,可与本网联系,本网视情况可立即将其撤除。如因作品内容、版权和其它问题需要同本网联系的,请30日内进行。 |
|
Copyright @ 经济导报网 地址:济南市泺源大街2号 大众传媒大厦F24 邮编:250014 电子邮箱:sdenews@126.com |
||